İçindekiler
Günlük hayatta küçük harcamalar için ATM ve mobil bankacılık tercih edilse de; araç alım-satımı, gayrimenkul peşinatı veya ticari ödemeler gibi büyük meblağlı nakit ihtiyaçlarında banka şube gişeleri tek alternatiftir. Ancak plansız bir şekilde şubeye gidip yüklü miktarda nakit talep etmek, kasa yetersizliği veya güvenlik prosedürleri nedeniyle geri çevrilmenize yol açabilir. Bu rehberimizde banka gişesinden para çekme adımlarını, yüksek tutar bildirim sınırlarını, vekaletle çekim kurallarını ve gişe masraflarını detaylandırıyoruz.
1. Banka Şube Gişesinden Para Çekmek İçin Gerekli Belgeler
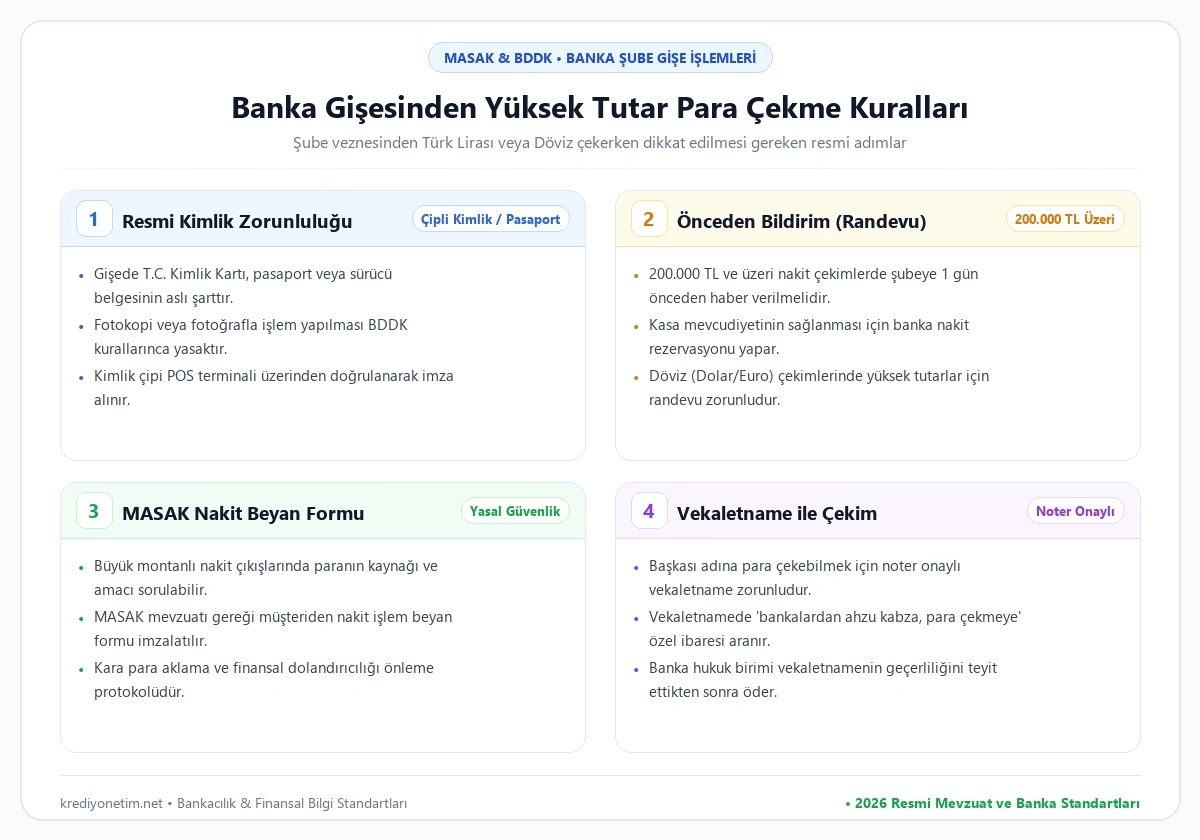
Bankacılık kanunu gereği kimlik tespiti yapılmaksızın gişeden 1 TL dahi nakit ödeme yapılamaz:
- Bireysel Hesap Sahipleri: Yeni çipli T.C. Kimlik Kartı, süresi geçerli Pasaport veya Mavi Kart. (Ehliyet bazı bankalarda ikinci kimlik olarak kabul edilse de çipli kimlik kartı önceliklidir).
- Şirket / Tüzel Kişi Hesapları: İmza yetkilisinin kimliği, şirketin güncel Noter Onaylı İmza Sirküleri ve vergi levhası fotokopisi.
- Vekaleten Para Çekme: Noterden düzenlenmiş, içerisinde açıkça “Bankalardan adıma açılmış hesaplardan para çekmeye, ahzu kabza yetkilidir” ibaresi bulunan özel veya genel banka vekaletnamesi aslı.
💡 ATM ve Döviz İşlemleri: Nakit işlemlerinizi ATM üzerinden gerçekleştirmek ve döviz yatırma süreçlerini incelemek için Denizbank ATM Döviz Yatırma Rehberimize ve hatalı transfer durumunda Yanlış IBAN’a EFT İadesi Kılavuzumuza göz atabilirsiniz.
2. Yüksek Tutar Nakit Çekiminde 1 Gün Önceden Haber Verme Kuralı
Banka şubeleri güvenlik ve sigorta gerekçeleriyle kasalarında sınırlı miktarda fiziki nakit bulundururlar:
3. Banka Gişesinden Para Çekerken Dikkat Edilecek 4 Kritik Kural
Şubede zaman kaybetmemek ve güvenliğinizi sağlamak için şu noktalara dikkat edin:
Güvenlik ve Mevzuat Kuralları:
- Parayı Gişeden Ayrılmadan Sayın: Gişe görevlisinin para sayma makinesinden geçirdiği desteleri teslim alırken mutlaka kontrol edin. Bankadan çıktıktan sonra eksik para iddiaları kabul edilmez.
- Dekontu Mutlaka Alın ve İnceleyin: İmzalamadan önce dekonttaki çekilen tutar, hesap numarası ve varsa masraf kesintisini mutlaka teyit edin.
- Yüklü Nakit Taşıma Güvenliği: Banka çıkışında takip edilme riskine karşı yüklü nakit taşımak yerine, araç alımlarında Güvenli Satış Sistemi (Noter Güvenli Ödeme) veya Bloke Çek kullanmayı tercih edin.
- Gişe Masrafından Kaçınma: Bazı bankalar 20.000 TL altındaki nakit çekimleri müşteriyi ATM’ye yönlendirmek amacıyla gişe komisyonuna tabi tutabilir; küçük tutarları doğrudan ATM’den kartsız/QR kodla çekin.
4. Sıkça Sorulan Sorular (FAQ)
Banka gişesinden kendi hesabımdan para çekerken ücret öder miyim?
Hesabınızın bulunduğu kendi bankanızın ana şubesinden veya diğer şubelerinden belirli limitlerin üzerindeki nakit çekimlerde genel olarak herhangi bir komisyon kesilmez. Ancak bazı özel bankalar operasyonel maliyetleri azaltmak için 10.000 TL altı gişe çekimlerinde küçük bir işlem ücreti alabilmektedir.
Başka birinin banka hesabından para çekebilir miyim?
Kesinlikle hayır. Hesap sahibinin birinci derece yakını (eşi, çocuğu, kardeşi) olsanız dahi, noter tasdikli açık banka vekaletnamesi olmadan gişeden başkasının adına para çekemezsiniz.
ATM’den kartsız para çekme limiti günlük ne kadardır?
Banka uygulamalarından QR kod ile kartsız para çekme limiti 2026 yılı itibarıyla çoğu bankada günlük 10.000 TL ile 20.000 TL arasında belirlenmiştir. Fiziksel kart ile çekimlerde ise limit 20.000 TL – 40.000 TL’ye kadar çıkabilmektedir.
Banka gişesinden döviz (Dolar / Euro) çekerken kesinti olur mu?
TCMB ve banka tarifelerine göre, vadesiz döviz hesabınızdan fiziki efektif (nakit banknot) çekimlerinde bankalar binde 2 ile binde 5 arasında “Efektif Çekme Komisyonu” uygulayabilmektedir. Büyük meblağlı döviz çekimlerinde bu masrafı önceden şubenizle görüşmeniz önerilir.